Ваш город Новосибирск?
В зависимости от города цены на продукцию, доставку и иные услуги могут отличаться

Уважаемый строитель!
Разработка программы лояльности для строителей еще не завершена.
Но вы можете уже сейчас копить и тратить свои бонусы.
Для подробной информации просим обратиться по телефону:
Новосибирск: +7 (383) 363-90-90 доб.1
Барнаул: +7 (3852) 50-20-34
Кемерово: +7 (3842) 90-01-90
Новокузнецк: +7 (3843) 20-00-70
Красноярск: +7 (391) 204-06-50
Омск: +7 (3812) 79-03-90

- Купить онлайн
- Сухие строительные смеси
- Галерея объектов
- Где купить
- Клуб СИБИТ
-
Акции
- Скидка года | Зимняя акция на газобетон СИБИТ (ЗАВЕРШЕНА)
- Итоги розыгрыша призов в честь дня рождения СИБИТ!
- Подарки каждому покупателю в день рождения завода СИБИТ! (действует до 12.10.2020)
- Итоги розыгрыша #рекомендуюСибит
- Акция «СИБИТ – это тепло» (действует до 29.02.2020)
- 25 лет СИБИТ в кругу друзей (действует до 30.09.2019)
- Розыгрыш «Узнай всю правду о газобетоне СИБИТ» (Завершён)
- Обменяйте накопленные бонусы на деньги
- Рекомендую СИБИТ
- Купи штукатурку СИБИТ и получи проект в подарок
- Акция: 30 лет нам - подарки вам!
- Осень, пора! Выгодные цены на газобетон СИБИТ
- Акция «Сибит и партнеры». Построй дом еще выгоднее!
- «Теплый дом с выгодой» акция для г. Омск
- Двойные бонусы строителям
- Оплатите сухие строительные смеси СИБИТ бонусами!
- Дарим проект дома при покупке газобетона и клея!
- 10 000 бонусных рублей на выставке «Open Village»! (ЗАВЕРШЕНА)
- Cкидка - до 20% и бесплатное хранение на тротуарную плитку BRICKSTONE
- Скидки от партнеров СИБИТ (г. Новосибирск)
- Специальная цена на некондиционные газобетонные блоки
-
Помощник по строительству
-
Как строить
- Фундамент
- Подготовка к строительно-монтажным работам
- Начало работ по возведению стен
- Первый ряд стены
- Подготовка клеевого состава
- Кладка несущих стен
- Доборные блоки
- Связка внешних и внутренних несущих стен
- Как выполнить перегородку
- Армирование кладки
- Перекрытия оконных и дверных проемов
- Соединение кладки из газобетона с другими материалами
- Инженерные коммуникации
- Межэтажные перекрытия
- Отделка
- Внутренняя отделка
- Наружная отделка
- Стены без утеплителя
- Выгодно ли строить в зимний период в Сибири?
- Теплоэффективная система строительства
- Правда и мифы об АГБ
- Из чего построить дом
- Как выбрать
- Документы
- Ошибки строительства
- Видеоматериалы
- Часто задаваемые вопросы
- Калькулятор газобетона
- Калькулятор расхода смесей
-
Как строить
- Проектировщикам и строителям
-
Сервисы
- Видеоконсультация менеджеров завода СИБИТ
- Аренда грузозахватных приспособлений
- Клиентский сервис
- Теплотехнический аудит
- Запись на мероприятия СИБИТ
- Консультация по проекту
- Учебно-практические мероприятия СИБИТ
- Пригласить специалиста на объект
- Очная индивидуальная консультация
- Онлайн аудит строительного объекта
- Каталог монтажных и проектных организаций
- Журнал СИБИТ
- Меры господдержки частного домостроения
- Проекты из СИБИТа
-
О компании
-
Новости
- 25 июля 2019 г. в 15:00 (по НСК) состоится вебинар на тему: «Армирование кладки из автоклавного газобетона»
- Фотоотчет с экскурсии завода СИБИТ от 19.06.19
- Школа «СИБИТ» едет в г. Кемерово
- СИБИТ дарит фирменные подарки
- СИБИТ закончил работу по созданию BIM-моделей
- Благотворительный турнир по мини-футболу
- Фотоотчет Школы "СИБИТ" от 29.05.19
- Подарок за подписку
- Вебинар уже идет в прямом эфире - Открыть трансляцию!
- Посетите наш завод
- График работы офисов СИБИТ
- III ежегодная конференция
- Приглашаем на вебинар: «Основы кладки из автоклавного газобетона»
- Школа СИБИТ в Барнауле
- Вебинар: «Выбор конструкции стен из автоклавного газобетона»
- Новая линейка перемычек СИБИТ
- Вебинар: "Мифы о газобетоне"
- Школа Сибит в Томске
- Бесплатный вебинар
- Вебинар «Выбор конструкции стен из газобетона»
- Школа СИБИТ в Томске
- Школа СИБИТ прошла в Барнауле
- Школа СИБИТ прошла в Кемерово
- ШКОЛА СИБИТ в Барнауле
- Вебинар «Внутренняя и внешняя отделка газобетона» 28 сентября 2018
- Вебинар «Мифы о газобетоне» 27 июля 2018
- Новый адрес официального партнера завода СИБИТ в Новокузнецке
- 21 июня Школа Сибит в Кемерово
- Запишись на полезный вебинар в июне
- Школа Сибит едет в Барнаул!
- Легче, быстрее, удобнее!
- Мы работаем для Вас! Летний режим работы
- Открыта запись на вебинар 25 мая
- 21 апреля Школа Сибит в Томске!
- Не пропустите выставку «Загородный дом — 2018»!
- Обновлен каталог продукции!
- Полезный вебинар уже 20 апреля! Записывайтесь!
- Розыгрыш "Дом в подарок" уже 17 марта!
- Вебинар: Выбор конструкций стен из автоклавного газобетона
- Новинка в линейке перемычек!
- Зимняя акция от партнера завода СИБИТ!
- Школа Сибит едет в Омск!
- Вебинар: "Армирование кладки из автоклавного газобетона"
- Инструмент в каждом шоу-руме!
- Школа СИБИТ в Кемерово - формируем группу на февраль
- Первый вебинар в этом году! Успейте подать заявку
- С Наступающим 2018 годом!
- График работы на новогодние праздники
- Вебинар: Правильная кладка из автоклавного газобетона
- Зимняя выгода на сибит
- Вывод поддона из стоимости блоков
- Вебинар "Мифы об автоклавном газобетоне"
- Новые серии фильма уже в сети!
- Завод «Сибит» произвел 5 миллионов кубических метров автоклавного газобетона!
- Вебинар от Сибит. Стройте правильно!
- Вебинар: Разоблачаем мифы о газобетоне
- Хотите узнать о газобетоне больше? Ждем вас в Школе СИБИТ 17 ноября
- 9 ноября Школа СИБИТ в Томске
- Вебинар: Выбор конструкций стен из автоклавного газобетона
- Вебинар на тему: "Выбор конструкций наружных и внутренних стен"
- Школа СИБИТ едет в Кемерово!
- Линейка блоков Smart-Lock увеличивается!
- Фильм "Строим дом из автоклавного газобетона СИБИТ" снят!
- 28 сентября состоится обучение в школе "СТРОИМ ДОМ ИЗ ГАЗОБЕТОНА" в Кемерово
- Вебинар от Сибит
- Новинка! Блок Smart-Lock
- С Днем знаний!
- Завод Сибит своими глазами
- Мы работаем в удобное для вас время
- С Днем Строителя!
- Переход на летний режим работы
- Школа СИБИТ В Кемерово уже завтра!
- Онлайн-кассы с 1 июля 2017 г.
- ГЛАВНОЕ - ЗАХВАТ
- Жаркие цены
- Дарим поддон Сибита!
- Скидки еще больше
- С Великим праздником Победы!
- Экскурсия по Заводу Сибит - это реально!
- УЦ СИБИТ работает каждую неделю!
- Следуйте за нами!
- Открылся новый офис продаж в Новосибирске!
- Школа "СТРОИМ ДОМ ИЗ ГАЗОБЕТОНА" в Кемерово
- Переходим на летний режим работы
- 26 января занятие в УЦ Сибит!
- УЦ Сибит приглашает на обучение!
- Вебинар: Армирование кладки из автоклавного газобетона
- С Днем Строителя 2022!
- Вебинар: Монолитные и обвязочные кольцевые пояса
- Шоу-рум завода СИБИТ в Барнауле
- Открытие нового шоу-рума завода СИБИТ в г. Новосибирск
- Новинка! Металлический рубанок по газобетону
- Региональная Школа СИБИТ в г. Абакан!
- Вебинар: Сопутствующие материалы для работы с автоклавным газобетоном
- Режим работы шоу-румов в предпраздничный и праздничные дни
- Режим работы шоу-румов 8 марта
- Переходим на летний режим работы
- Новинка! СИБИТ D350 TEPLOPLUS
- Открылся новый офис продаж завода СИБИТ в Новосибирске!
- Перемычки СИБИТ прошли испытания по пределу огнестойкости REI 150!
- Вебинар: Основы кладки из автоклавного газобетона
- Школа СИБИТ в вашем городе!
- Школа СИБИТ едет на Алтай!
- «СИБИТ Южный» увеличивает производственные мощности!
- Вебинар: Сопутствующие материалы для работы с автоклавным газобетоном
- Режим работы офисов продаж завода СИБИТ в предпраздничный и праздничные дни
- Приглашаем на семинар 27 февраля 2021 года!
- Вебинар: Армированные изделия из автоклавного газобетона
- Режим работы офисов продаж в предпраздничный и праздничные дни
- Вебинар: Мифы о газобетоне
- Приглашаем на семинар 19 декабря 2020 года!
- Вебинар: Выбор конструкций стен из автоклавного газобетона
- Открытие шоу-рума завода СИБИТ в Барнауле
- Школа СИБИТ в Томске 29.11.2020
- «Главновосибирскстрой» о строительном рынке в новой статье Тайга.инфо
- Решение для отделки вашего дома из СИБИТа
- СИБИТ закончил работу по созданию BIM-моделей для ArchiCAD!
- Режим работы офисов продаж завода СИБИТ с 12.06 по 14.06.21
- Вебинар: Особенности зимнего строительства и консервация объектов с кладкой из АГБ
- Экскурсия на производство 14 октября
- Розыгрыш призов в честь дня рождения СИБИТ!
- Школа СИБИТ - занятие 22.10.2020
- Новинка! Анкер-шуруп для газобетона!
- Теплоэффективная система строительства
- Плановый вебинар: Внутренняя и наружная отделка газобетона
- Вторая конференция завода СИБИТ в Кузбассе «Применение автоклавного газобетона в строительстве»
- Вебинар: Кладка блоков Smart-Lock. Кладка на полиуретановый клей
- Плановый вебинар: Монолитные и обвязочные кольцевые пояса
- Школа СИБИТ: Отделка газобетона. Внутренняя, наружная и эксплуатация без отделки
- Строительство домов под ключ от партнеров завода СИБИТ!
- Продолжаем программу онлайн-обучения на нашем YouTube-канале "zavodsibyt"!
- С Днем Строителя 2020!
- Здание, построенное группой компаний «ГЛАВНОВОСИБИРСКСТРОЙ», получило национальную архитектурную премию.
- Мы продолжаем программу онлайн-обучения на нашем YouTube-канале "zavodsibyt"!
- Режим работы завода "СИБИТ" на среду (01.07.2020)
- Уже в эту субботу (27.06.2020) мы возобновляем работу нашего офиса продаж в ТВК "Калейдоскоп"
- Режим работы завода "СИБИТ" на среду (24.06.2020)
- Режим работы завода "СИБИТ" на субботу (20.06.2020)
- Режим работы офисов продаж завода "СИБИТ" в период с 12.06.2020 по 14.06.2020
- Школа «СИБИТ» едет в г. Кемерово, занятие состоится 3 июля 2020
- Дорогие друзья, завод «СИБИТ» запускает мини-розыгрыш сувенирной продукции, а также 8 проектов на выбор!
- Мы создали КЛУБ, в котором Вы сможете получать и накапливать бонусы
- Мы продолжаем программу онлайн-обучения на нашем YouTube-канале
- Новый сервис СИБИТ ДОМКОМПЛЕКТ
- Офис по адресу: ул. 2-я Станционная, 52а теперь работает по выходным с 9:00 до 17:00
- Изменение в режиме работы офиса на Галущака
- 20.05.2020 открытие нового офиса продаж в г.Искитиме на базе производственной площадки «СИБИТ ЮЖНЫЙ»
- Мы продолжаем программу онлайн-обучения на нашем YouTube-канале "zavodsibyt"
- Изменения режима работы офисов продаж завода СИБИТ
- Вебинар: Армирование кладки из автоклавного газобетона
- Режим работы завода "СИБИТ" в период с 01.05.2020 по 11.05.2020
- Вебинар: «Основы кладки из автоклавного газобетона».
- Изменения режима работы офисов продаж завода СИБИТ
- Совершайте покупки, не выходя из дома!
- Запускаем блок онлайн-обучения на нашем YouTube-канале "zavodsibyt"
- С Днем Строителя 2021!
- Теперь каждую пятницу с 8:00 - 16:30 будет работать наш офис по адресу ул. 2-я Станционная, 52а
- Отгрузочные дни в период с 13.04.2020 по 19.04.2020
- Поздравляем с днем Строителя!
- Отгрузочные дни в период с 06.04.2020 – 12.04.2020
- Переход на онлайн-обслуживание
- Переходим в онлайн-формат!
- Перенос обучения Школа СИБИТ в Томске
- С 06.04.2020 все обучающие программы переводятся в онлайн-формат
- Приглашаем на семинар 25.04.20
- Школа СИБИТ в Томске 04.04.2020
- Школа СИБИТ едет в Томск 21.03.2020
- Интенсив PRO ФАСАД в Томске
- Вебинар на тему «Сопутствующие материалы для работы с автоклавным газобетоном»
- Приглашаем Вас 22 февраля на семинар
- Вебинар на тему: «Армированные изделия из автоклавного газобетона»
- Режим работы офисов продаж завода "СИБИТ" в предпраздничные и праздничные дни
- 26.12.19 (в следующий четверг) пройдет Школа «СИБИТ»
- Вебинар: Монолитные и обвязочные кольцевые пояса
- Конкурс #яsibytskills по проектированию домов для студентов новосибирских вузов
- Вебинар на тему: «Мифы о газобетоне»
- Ежегодная конференция партнеров завода «СИБИТ»
- Семинар СИБИТ «Автоклавный газобетон в строительстве индивидуального дома»
- 21 ноября 2019 г. в 15:00 (по НСК) состоится вебинар на тему: «Выбор конструкции стен из АГБ»
- Изменился график работы складов
- В октябре 2019г. состоялась V международная научно-практическая конференция «Современный автоклавный газобетон» в Пятигорске
- 02.11.19 в Томске состоится Школа «СИБИТ»
- Вебинар на тему: «Особенности зимнего строительства и консервация объектов с кладкой из АГБ»
- Вебинар на тему: «Внутренняя и наружная отделка газобетона»
- I (первая) конференция завода «СИБИТ» в Кузбассе «Применение автоклавного газобетона в строительстве»
- Вебинар на тему: «Монолитные и обвязочные кольцевые пояса»
- Вебинар: Особенности зимнего строительства и консервация объектов с кладкой из АГБ
- Дорогие друзья, мы запускаем очередной конкурс
- Новые блоки плотностью D400 на полиуретановом клею Smart-lock
- Изменение режима работы офиса на Галущака, 2
- Офис продаж на Бердское шоссе работает в прежнем режиме!
- Режим работы офисов продаж 01.11.21 - 07.11.21
- Режим работы в новогодние праздники
- Изменение в режиме работы офиса продаж на Бердское шоссе
- Режим работы в новогодние праздники
- Изменение в режиме работы офиса продаж СИБИТ ЮЖНЫЙ
- Прошел мастер-класс в Шерегеше для застройщиков
- Изменение в режиме работы офиса продаж на Бердское шоссе!
- Новый сервис — очная индивидуальная консультация!
- Стартовал конкурс на лучшее применение СИБИТ!
- Приглашаем на мастер-класс в Шерегеше!
- АО «Главновосибирскстрой» (завод СИБИТ) признано лучшим строительным предприятием!
- Приглашаем на семинар-выходного дня!
- Школа СИБИТ едет в Томск!
- Завод СИБИТ — участник национального проекта «Производительность труда»
- Поздравляем с Новым 2022 Годом и Рождеством!
- Поздравляем с Новым 2023 Годом и Рождеством!
- Занятие в Школе СИБИТ в январе 2022
- Вебинар: Армированные изделия из автоклавного газобетона
- Вебинар: Армированные изделия из автоклавного газобетона
- Вебинар: Сопутствующие материалы для работы с АГБ
- Зимняя акция 2022 завершена
- Завершение зимней акции в Томской области и Республике Хакасия
- Приглашаем на семинар-выходного дня!
- Приглашаем на семинар-выходного дня!
- «Клуб СИБИТ» — накапливайте и тратьте бонусы на покупки
- ВЕБИНАР: Разрушаем мифы о газобетоне
- Школа СИБИТ в Томске
- Школа СИБИТ в Томске
- Режим работы офисов продаж 22.02.22 - 23.02.23
- Режим работы офисов продаж 05.03.22 - 08.03.23
- Школа СИБИТ в Томске
- Официальное сообщение завода «СИБИТ» для клиентов и контрагентов
- СИБИТ всегда на связи
- Стартовал розыгрыш «Узнай всю правду о газобетоне СИБИТ»
- Школа СИБИТ в вашем городе
- Сохраняем цены и запускаем антикризисный пакет «Построй дом выгодно»
- Расчет стоимости облицовки дома кирпичом
- Новый сервис – онлайн аудит строительного объекта
- Мы работаем!
- Режим работы офисов продаж 02.05.22 - 10.05.22
- Режим работы в День Народного Единства
- Вебинар: Основы кладки из автоклавного газобетона
- Вебинар: Кладка блоков Smart-Lock
- Вебинар: Внутренняя и наружная отделка газобетона
- Вебинар: Выбор конструкций стен из автоклавного газобетона
- Вебинар: Мифы о газобетоне
- Приглашаем на занятие в Школу СИБИТ
- Проекты домов СИБИТ в BIM-моделях
- Стеновые блоки Сибит от 6 490 руб./м³
- Режим работы шоу-рума в «Калейдоскоп»
- Информация о работе офиса продаж и осуществлении отгрузки
- Новая котельная на заводе «СИБИТ Южный». Увеличиваем производительность
- Режим работы шоу-рума по адресу Бердское шоссе, 270/2
- Оплачивайте СИБИТ по СБП и выигрывайте денежные призы
- Обновлены статусы «ЭКСПЕРТ СИБИТ»
- Остерегайтесь мошенников!
- Остерегайтесь мошенников!
- Вебинар: Мифы о газобетоне
- Клуб СИБИТ в кемеровской области
- Успейте записаться на семинар выходного дня!
- Вакансии завода Сибит
- Региональная школа пройдет в г. Барнаул и г. Кемерово
- Региональная школа: Кемерово
- Режим работы шоу-рума на Бердское шоссе
- Филиалы Завода Сибит в вашем городе!
- Пригласите специалиста на ваш объект
- Временно не работает офис по адресу Бердское шоссе 270/1
- Отгружен 8 миллионный куб газобетона СИБИТ
- Региональная школа Сибит в Кемерове
- Временно не работает офис по адресу Бердское шоссе 270/1
- Временно не работает офис по адресу Бердское шоссе 270/1
- Заводу «СИБИТ» - 29 лет!
- Режим работы шоу-румов 4 ноября 2023
- Региональная школа Сибит в Томске
- Региональная школа Сибит в Барнауле
- Семинар выходного дня: 18 ноября
- Новинка! Б4 D350 TEPLO PLUS
- Режиме работы шоу-румов СИБИТ 22.02 - 25.02
- Режиме работы шоу-румов СИБИТ 07.03 - 10.03
- Новые проекты домов из газобетона СИБИТ
- Шоу-румы СИБИТ в Омске и Красноярске
- Мероприятия СИБИТ на январь 2024
- Завершение зимней акции в регионах
- Режим работы шоу-рума ул. Галущака, 2
- Временно не работает офис по адресу Бердское шоссе 270/1
- Внимание! Изменение условий оплаты в ОП Южный
- Режим работы шоу-румов 5 и 6 июня
- Режим работы шоу-румов 15 и 16 июня
- Семинар выходного дня: 16 ноября
- Семинар выходного дня: 20 апреля
- Режим работы офисов в праздничные майские дни
- Завод СИБИТ Южный включен во «Всероссийскую Книгу Почета»
- Региональная школа Сибит в Барнауле: 18 мая 2024
- Акция на облицовочный кирпич!
- Режиме работы в праздничный день 4 ноября 2024 г.
- Режим работы в праздничный день 12 июня 2024 года
- Занятие в школе СИБИТ: 3 декабря 2024
- Занятия в школе СИБИТ: февраль 2025
- Занятия в школе СИБИТ: сентябрь 2024
- Коллекции облицовочного кирпича BRICKSTONE
- Бизнес-завтрак от завода СИБИТ: Новые горизонты в строительстве
- BRICKSTONE запускает производство тротуарных плит
- Празднуем юбилей - 30 лет заводу СИБИТ!
- Завод СИБИТ отметил 30 лет!
- Объявляем о строительстве нового завода «Сибит» в г. Кемерово
- Изменение режима работы офисов на пл. К. Маркса, 6/1 и на Галущака, 2
- Режим работы на новогодние праздники
- Режим работы в праздничные майские дни 2025
- Занятия в школе СИБИТ: март 2025
- Занятия в школе СИБИТ: май 2025
- Поздравляем с Днем Победы!
- Сезон выгоды от СИБИТ
- Open Village Сибирь. Приглашаем на выставку загородной жизни
- Школа СИБИТ на Open Village Сибирь
- Заводу СИБИТ — 32 года!
- Поздравляем с днем Строителя!
- 31 год заводу СИБИТ!
- Занятия в школе СИБИТ: сентябрь 2025
- Занятия в школе СИБИТ: ноябрь 2025
- Занятия в школе СИБИТ: декабрь 2025
- Тротуарная плитка BRICKSTONE
- Режим работы шоу-рума Бердское шоссе 270/1
- Режим работы шоу-румов на новогодние праздники
- Поздравляем с Новым 2026 Годом!
- Участие BRICKSTONE в Сибирской строительной неделе 2026
- В Новосибирской области объявлены новые условия службы по контракту: выплаты до 2,9 млн рублей
- Занятия в школе СИБИТ: март 2026
- Теплые цены для теплого дома
- Занятия в школе СИБИТ: апрель 2026
- График работы офисов продаж 9 мая
- Поздравляем с Днем Победы!
- Обучающий семинар на реальном объекте в г. Кемерово
- Open Village Сибирь 2026. Приглашаем на выставку
- Специализированная смесь для кладки первого ряда
- С Днем Строителя!
- Новинка! Насадка на УШМ для снятия фаски с газобетонных блоков
- Международный юношеский турнир по греко-римской борьбе «Сила традиций» - 2026
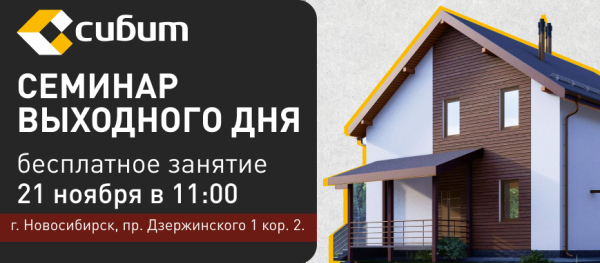
- Семинар выходного дня: 21 ноября
- Прямая линия с директором завода
- Отзывы о заводе и продукции СИБИТ
- Оценка условий труда
- Работа в компании
-
Новости
Ваш город:
© 1994-2026 Официальный сайт
завода «Сибит»
завода «Сибит»
Отделы продаж в Новосибирске и области
- ул. 2-ая Станционная, 52а
- Гусинобродское шоссе, 20
- ул. Галущака 2
- Бердское шоссе 270/1, офис 206
- Станиславского, 11
- г. Искитим, мкр. Южный, 100